中国芯片产业深度分析报告 一文看懂国产芯片现状与集成电路产业
在全球科技竞争日趋激烈的背景下,集成电路芯片作为现代工业的“粮食”和数字经济的基石,其战略地位不言而喻。中国芯片产业近年来在政策支持、资本涌入和市场需求的多重驱动下取得了长足进步,但在高端制造、核心设备与材料等领域仍面临严峻挑战。本报告旨在系统梳理国产芯片产业链的现状,剖析关键环节的突破与短板,为理解中国集成电路产业的真实图景提供参考。
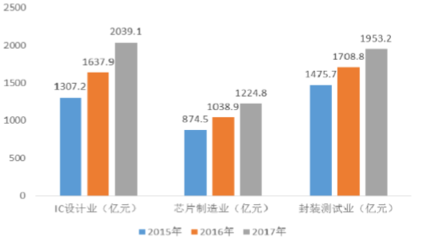
一、产业链全景:设计、制造、封测三业并举
集成电路产业链大致可分为设计、制造、封装测试三大环节,并向上游延伸至设备、材料、EDA工具与IP核等支撑领域。中国芯片产业已形成较为完整的链条布局,各环节发展水平参差不齐。
设计环节: 华为海思、紫光展锐、韦尔股份、兆易创新等企业已跻身全球设计公司前列。在移动通信芯片、图像传感器、存储控制器、指纹识别等领域具备较强竞争力。但高端CPU、GPU、FPGA及部分模拟芯片仍高度依赖进口,EDA工具受制于新思科技、楷登电子、西门子EDA三巨头,国产EDA(如华大九天、概伦电子)尚处于追赶阶段。
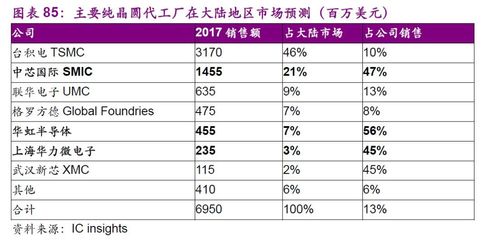
制造环节: 中芯国际和华虹半导体是中国晶圆代工的双龙头。中芯国际已实现14nm FinFET量产,并在无ASML EUV光刻机的情况下通过DUV多重曝光技术推进到N+1/N+2工艺(对标7nm级别),但良率与成本控制面临压力。28nm及以上成熟制程产能持续扩张,可满足大部分模拟、功率、MCU和射频芯片需求。先进制程与国际领先水平(台积电3nm)存在约3-4代差距,且关键设备受出口管制约束。
封测环节: 长电科技、通富微电、华天科技位列全球封测前十,在先进封装(如倒装焊、系统级封装、扇出型封装)领域逐步缩小与日月光、安靠的差距。Chiplet(芯粒)技术被视为突破制程限制的重要路径,国内企业正积极布局。
二、关键支撑领域:设备与材料的国产化进展
半导体设备与材料是芯片制造的根基。全球市场由应用材料、ASML、泛林集团、东京电子等寡头主导,中国国产化率整体偏低但提升速度加快。
设备方面: 刻蚀设备领域,中微公司的介质刻蚀机已进入5nm产线验证,北方华创的硅刻蚀和PVD设备在国内先进产线得到应用;薄膜沉积领域,拓荆科技的PECVD、ALD设备逐步放量;清洗设备领域,盛美上海、至纯科技具备替代能力;离子注入与光刻环节短板最为突出,上海微电子的光刻机主要集中在90nm及以上制程,EUV光刻机尚在预研阶段。
材料方面: 硅片、光刻胶、电子特气、CMP抛光液等关键材料国产化率普遍低于20%。沪硅产业的大硅片已实现28nm以上制程应用;安集科技的CMP抛光液打入主流产线;彤程新材、南大光电在光刻胶领域取得阶段性突破。但高端光刻胶、12英寸先进制程用材料仍严重依赖进口。
三、应用市场与需求结构:消费电子为主,汽车与工业加速渗透
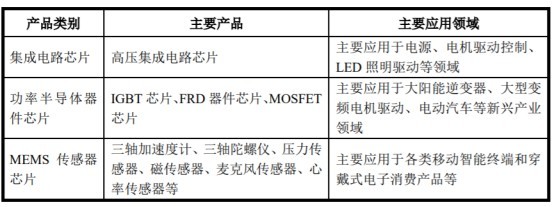
中国是全球最大的集成电路消费市场,每年进口额超过3000亿美元,2023年集成电路进口额仍高于原油。需求结构上,智能手机、PC、服务器等消费电子占据主导,但新能源汽车、光伏逆变器、工业控制等领域对功率半导体(IGBT、SiC MOSFET)、MCU、模拟芯片的需求快速增长。比亚迪半导体、斯达半导、时代电气在车规级IGBT领域实现国产替代,士兰微、华润微在功率器件市场扩大份额。
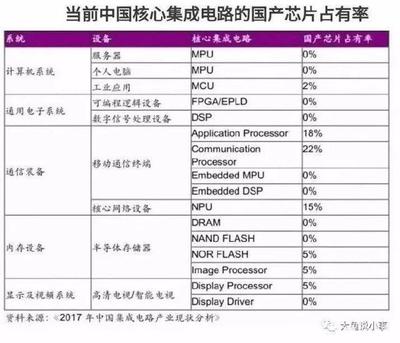
值得注意的是,存储芯片(DRAM、NAND Flash)长期被三星、SK海力士、美光垄断,长江存储和长鑫存储的崛起正在改变格局:长江存储的Xtacking架构3D NAND已进入全球第一梯队,长鑫存储的19nm DDR4实现量产,但与国际巨头在产能和先进制程上仍有差距。
四、政策环境与外部约束:自主可控与开放合作并行
国家层面通过国家集成电路产业投资基金(大基金)一期、二期、三期持续注资,并出台税收优惠、人才培养等政策。科创板为半导体企业提供了融资渠道。美国出口管制措施不断升级,从实体清单到EDA断供、先进设备禁运,对中国先进制程发展构成实质性制约。在此背景下,国内产业策略从“全面追赶”转向“成熟制程优先、先进封装突围、关键环节补短板”,同时强调供应链安全与多元化。
五、挑战与展望
核心挑战包括:尖端光刻设备受制、EDA工具生态薄弱、高端材料依赖进口、人才缺口约20万人、产业链协同不足以及部分领域重复投资导致的低效竞争。
中国芯片产业将在三条主线推进:一是成熟制程产能扩张满足国内量大面广的需求;二是以Chiplet和先进封装绕开制程限制,提升系统级性能;三是在设备、材料、EDA等“卡脖子”环节加速验证与替代。预计到2025-2030年,国产芯片自给率将从当前约20%提升至30%-40%,在功率半导体、模拟芯片、MCU、存储等领域形成较强竞争力,但先进逻辑制程的全面突破仍需长期积累和持续投入。
中国集成电路产业正处于从“跟跑”向“并跑”过渡的关键阶段,既有令人振奋的突破,也有不容回避的短板。理性认识现状,坚持长期主义,是推动国产芯片行稳致远的根本之道。
如若转载,请注明出处:http://www.hnlxshb.com/product/31.html
更新时间:2026-11-01 12:34:35